
Vitre d’insert fendue : quelle assurance peut couvrir ?
 Henri
•
1 octobre 2026
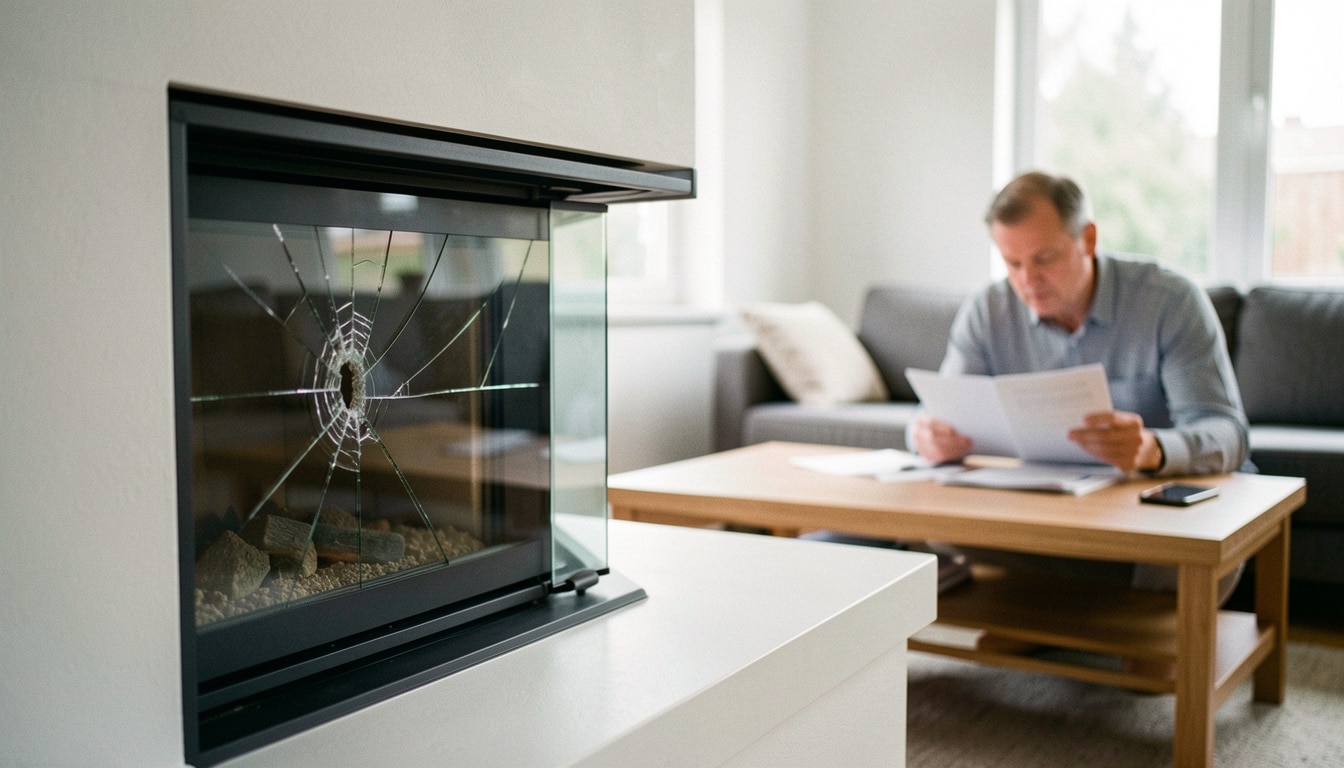
Une fissure sur la vitre d’un insert surprend toujours au mauvais moment, souvent quand le feu tourne bien et que la maison dépend du chauffage. Avant de s’inquiéter, il faut comprendre ce que cela signifie, ce que votre contrat peut prévoir et dans quels cas une prise en charge reste possible. La vitre d’insert fendue et l’assurance forment un sujet très concret : cela permet de savoir quoi vérifier, quoi déclarer et comment éviter qu’une simple fêlure ne se transforme en vrai sinistre.
Comprendre quand une vitre d’insert fendue peut être couverte
La couverture d’une vitre d’insert fendue dépend d’abord de la logique du contrat : l’assurance intervient surtout pour un dommage soudain, pas pour une usure lente. Une garantie habitation peut couvrir un bris accidentel, mais une exclusion liée à la vétusté ou à un défaut d’entretien change souvent la réponse de l’assureur. La franchise, le sinistre déclaré et la nature exacte du dommage comptent autant que la garantie elle-même. Dans certains cas, la réponse est oui ; dans d’autres, la réponse est non, même si la glace est réellement endommagée.
Pour y voir clair, un contrat bien rédigé doit préciser si l’équipement est couvert, si la garantie bris de glace s’applique et si l’indemnisation concerne aussi les éléments de l’habitation. Un exemple simple : une fissure après un choc accidentel dans le salon peut être couverte, alors qu’une casse progressive liée à une mauvaise utilisation peut être exclue. Avant d’appeler l’assureur, préparez quatre éléments : facture d’achat, photos datées, référence du modèle et description précise du sinistre.
| Cas | Lecture probable |
|---|---|
| Choc accidentel | Couverture possible selon le contrat |
| Usure ou défaut d’entretien | Refus fréquent |
| Garantie bris de glace incluse | À vérifier dans le contrat |
Les garanties à vérifier dans son contrat
La garantie habitation, la garantie bris de glace et la clause sur les équipements fixes méritent une lecture attentive. Un contrat peut couvrir un dommage sur l’insert, mais exclure les pièces soumises à forte chaleur. Vérifiez aussi le plafond d’indemnisation, la franchise et la définition exacte du bris.
Les situations où l’assureur peut refuser
L’assureur peut refuser si le dommage ressemble à une usure normale, à un manque d’entretien ou à une pose non conforme. Une réponse négative arrive aussi quand le contrat ne prévoit aucune garantie adaptée. Dans ce cas, la réponse dépend moins de la casse que de la preuve apportée.
Identifier la cause de la fissure pour comprendre le problème
Identifier la cause d’une fissure sur un insert est crucial, parce que le verre ne se fend pas toujours pour la même raison. Le problème peut venir d’un choc thermique, d’une surchauffe, d’un choc mécanique, d’une pose imparfaite ou d’un joint fatigué. Sur une cheminée ou un poêle à bois, le moment de la casse compte : si la porte ferme mal, la chaleur se répartit mal et le verre souffre davantage. L’installation, la porte et le joint doivent donc être observés ensemble.
Voici les causes les plus fréquentes : un bois trop humide, une montée en température trop rapide, un appareil mal réglé, une installation ancienne, ou un entretien insuffisant. Le choc thermique reste la cause la plus mal comprise : un verre déjà chaud reçoit un apport brutal de froid ou de chaleur et finit par fendre. Une mauvaise pose peut aussi fragiliser l’ensemble, surtout si la porte ne plaque plus correctement. Pour éviter le risque, il faut prévenir les écarts brutaux, utiliser du bois sec et faire vérifier l’appareil dès le premier doute.
- Bois humide ou mal stocké
- Surchauffe de l’appareil
- Choc mécanique sur la porte
- Joint usé ou mal positionné
- Pose défectueuse ou réglage insuffisant
Le choc thermique, cause fréquente mais mal comprise
Le choc thermique survient quand le verre subit une variation brutale de température. Dans un insert de cheminée, cela peut arriver si le feu est trop vif, si l’on ajoute du bois humide ou si l’on ouvre la porte au mauvais moment. Le verre se dilate, puis se contracte, et la fissure apparaît.
Porte, joint et installation: les signes à surveiller
Une porte qui ferme mal est un signal à prendre au sérieux. Si la porte laisse passer l’air, le foyer chauffe trop, le joint fatigue et la vitre se fragilise. Une installation mal alignée, un joint écrasé ou une porte qui claque peuvent faire fendre le verre plus vite qu’on ne le pense.
Que faire après la casse et comment préparer le remplacement
Après une casse, chaque étape compte pour limiter le coût et préparer un dossier propre. D’abord, il faut arrêter d’utiliser l’appareil, sécuriser la cheminée ou l’insert, puis prendre des photos nettes du verre et de la porte. Ensuite, il faut conserver les morceaux, noter la date du jour et demander un devis à un professionnel. Enfin, il faut prendre contact avec l’assureur rapidement, car une déclaration tardive complique souvent la prise en charge du sinistre.
Sur un forum, un membre raconte parfois avoir reçu une réponse différente selon le modèle ou la disponibilité du verre. C’est logique : le remplacement peut coûter 90 euros pour une petite vitre standard et dépasser 320 euros pour un modèle spécifique avec main-d’œuvre. La réponse de l’assureur dépend alors du contrat, de la couverture et de la preuve du sinistre. Un dossier clair aide à faire avancer l’étape plus vite et à éviter un aller-retour inutile.
| Élément | Écart de coût observé |
|---|---|
| Vitre standard | 90 à 180 € |
| Vitre spécifique | 180 à 320 € |
| Main-d’œuvre | 60 à 140 € |
Les étapes à suivre avant de contacter l’assureur
Coupez l’usage de l’appareil, photographiez le verre, gardez les fragments, relevez la référence de la cheminée et demandez un devis. Cette étape est cruciale pour déclarer un sinistre sans approximation. Un message clair à l’assureur facilite la réponse et montre que le dommage a été traité sérieusement.
Le remplacement par un professionnel et le coût à anticiper
Le remplacement par un professionnel reste la solution la plus sûre, surtout si la porte ou le cadre sont touchés. Un artisan peut vérifier la compatibilité du verre, ajuster le joint et confirmer si le sinistre relève d’une indemnisation. Selon la pièce, le délai peut aller de 2 à 10 jours ouvrés.
FAQ – Questions fréquentes sur la vitre d’insert et l’assurance
Une vitre d’insert fendue est-elle toujours couverte par l’assurance habitation ?
Non, la couverture dépend du contrat, de la cause de la casse et de la garantie souscrite. Une assurance peut refuser si elle estime qu’il s’agit d’usure ou de défaut d’entretien.
La garantie bris de glace s’applique-t-elle à un insert ?
Parfois, mais pas automatiquement. Il faut vérifier si le contrat inclut l’insert dans la garantie bris de glace et si la vitre est considérée comme un élément couvert.
Que faut-il envoyer à l’assureur pour déclarer le sinistre ?
Envoyez des photos, la facture, la référence de l’appareil, un devis et une description précise de l’événement. Plus le dossier est clair, plus la réponse de l’assureur est rapide.
L’indemnisation vaut-elle le coup si la franchise est élevée ?
Pas toujours. Si la franchise dépasse presque le coût du remplacement, l’indemnisation perd de son intérêt. Il faut comparer le montant du devis, la franchise et la réponse du contrat.

Vous aimerez aussi
 Assurance

 Assurance
 Assurance
 Assurance