Comment résilier une assurance décès sans erreur
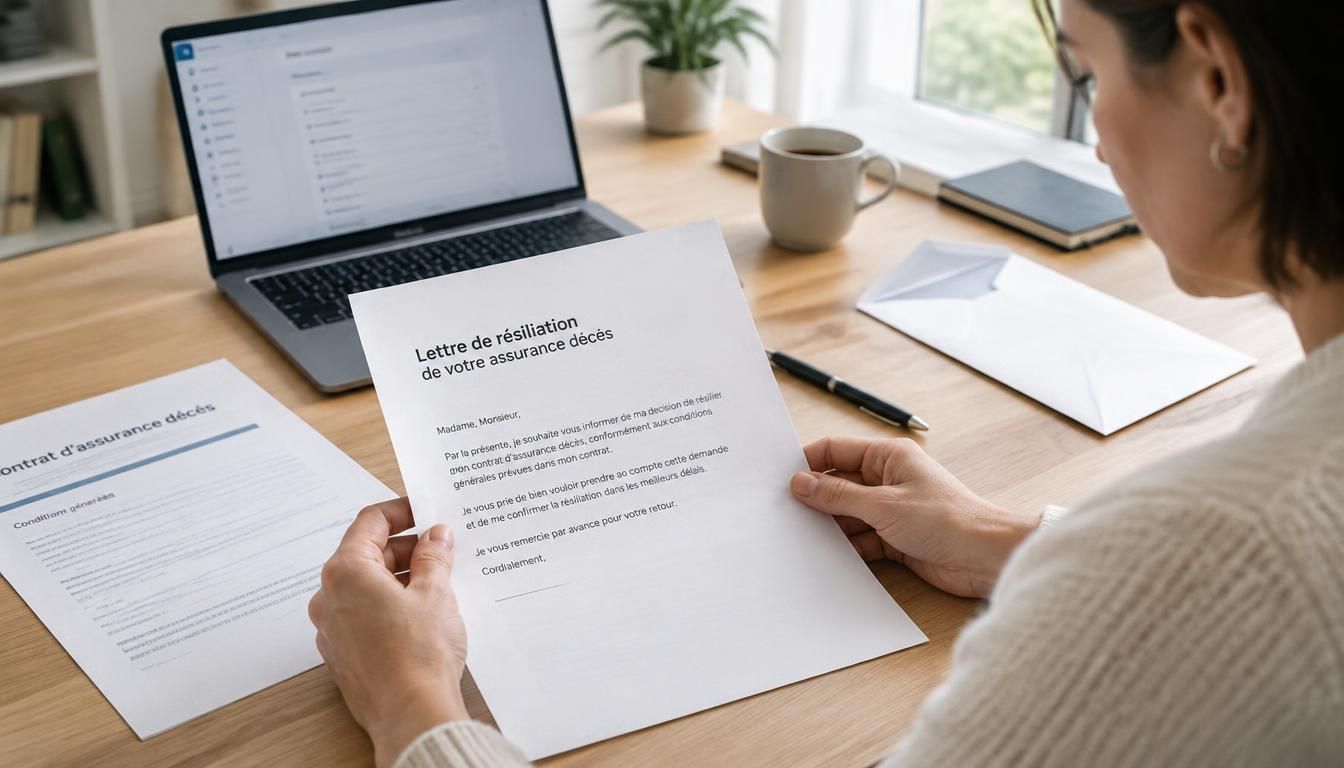
La résiliation assurance décès est une démarche qui paraît simple, mais qui touche à la protection de vos proches, au contrat et au moment où la couverture s’arrête. Avant d’agir, vous devez comprendre ce que vous perdez, ce que vous gardez et ce que cela change pour les bénéficiaires. Cette lecture vous aide à décider avec méthode, à éviter les erreurs de délai et à mesurer l’impact sur le capital prévu. En pratique, elle permet de faire un choix éclairé, sans mauvaise surprise pour votre famille.
Dans la vie réelle, on découvre souvent ce sujet au détour d’un relevé bancaire ou d’un rendez-vous avec son conseiller. Pourtant, la résiliation de l’assurance décès n’est pas qu’une formalité : elle modifie votre prévoyance, la logique du contrat et la sécurité financière des proches.
Comprendre le contrat avant toute décision
Avant toute fin de couverture, il faut relire le contrat avec attention. Une assurance décès n’a pas le même rôle qu’une garantie obsèque ou qu’une prévoyance plus large. Dans certains cas, le contrat sert à protéger un héritier précis; dans d’autres, il répond à un risque familial plus global. Et si vous avez souscrit via une banque, le lien avec un crédit peut compliquer la lecture des clauses. Pour approfondir ce sujet, consultez notre guide sur assurance décès résiliation.
- Assurance décès : verse un capital au bénéficiaire désigné.
- Contrat obsèque : finance surtout les frais liés aux funérailles.
- Prévoyance : couvre plusieurs aléas, parfois au-delà du décès.
- Contrat collectif : rattaché à une entreprise, une banque ou un groupe.
| Produit | Bénéficiaire principal |
|---|---|
| Assurance décès | Héritier ou proche désigné |
| Obsèque | Personne chargée des frais |
| Prévoyance | Famille ou ayant droit |
Par exemple, monsieur Martin, à Lyon, voulait protéger son fils étudiant : il a découvert que le capital prévu au décès pouvait servir à payer le loyer, les études et une partie des dépenses courantes. C’est souvent là que l’on comprend l’intérêt réel du contrat. Pour aller plus loin, lisez resilier une assurance deces.
Ce que couvre vraiment l’assurance décès
Une assurance décès est un contrat de prévoyance qui prévoit le versement d’un capital ou d’une rente si le décès survient pendant la période garantie. Le bénéficiaire reçoit alors une somme définie à l’avance, ce qui peut aider à absorber un choc financier. Le contrat ne rembourse pas une perte affective, mais il limite l’impact économique du risque pour les proches. En complément, découvrez assurance pour déménagement.
Le capital est versé en une fois, tandis qu’une rente est payée dans le temps. Le bénéficiaire, lui, est la personne que vous avez choisie dans le contrat pour recevoir cette aide.
Pourquoi ce contrat n’est pas toujours le même selon le cas
Un contrat individuel est souscrit à titre personnel, avec des garanties choisies selon votre situation. Un contrat collectif, souvent proposé par une entreprise ou une banque, suit des règles communes à un groupe. Enfin, un contrat adossé à un crédit sert parfois à sécuriser un prêt habitation ou consommation, ce qui change la lecture des droits et des obligations. Vous pourriez également être intéressé par assurance habitation résilié.
Dans tous les cas, l’assurance n’a pas la même logique : il faut vérifier si le contrat est autonome, lié à un prêt ou intégré à une offre plus large avant d’envisager une sortie.
Quand la demande de fin de couverture est possible
La résiliation n’est pas toujours immédiate. En général, elle suit une échéance annuelle, avec un délai de préavis à respecter. La loi peut ouvrir la voie à une demande dans certains cas, mais la condition dépend du contrat et de la situation personnelle. Vous pouvez aussi résilier si un changement important intervient : mariage, séparation, déménagement, baisse de revenus ou modification du prêt.
La règle la plus simple reste celle-ci : peut-on résilier à tout moment ? Non, pas toujours. Le plus souvent, la résiliation se fait à l’échéance, sauf cas particuliers prévus par le contrat ou par la loi. Une date mal choisie peut retarder la prise d’effet d’une année entière.
- À l’échéance annuelle, avec préavis.
- Après un changement de situation justifié.
- Si le contrat prévoit une sortie anticipée.
- Quand la banque impose une règle particulière.
- Si la couverture devient inutile ou redondante.
Les cas où l’assuré peut agir sans attendre
Dans certaines situations, la résiliation peut être engagée sans attendre la prochaine échéance. La loi ou le contrat peuvent le permettre après un changement de situation, à condition de fournir les justificatifs. Si vous résilier en dehors du calendrier habituel, vérifiez bien la date de prise d’effet et le délai de traitement annoncé.
Un justificatif de domicile, un acte de mariage ou une attestation bancaire peut parfois appuyer la demande, selon la nature du dossier.
Les limites à vérifier avant d’envoyer la demande
Relisez les conditions générales et particulières : elles indiquent la règle applicable, les exceptions et la date limite d’envoi. Certains contrats imposent un préavis précis, d’autres excluent la sortie anticipée. Le cas d’un prêt en cours mérite une vigilance particulière, car la couverture peut être exigée par la banque jusqu’au remboursement complet.
Avant toute démarche, contrôlez donc la clause de résiliation, le calendrier et les éventuelles pénalités prévues.
Préparer et envoyer une lettre qui fait foi
Pour mettre fin au contrat, une lettre claire reste la méthode la plus sûre. Elle doit être adressée au bon destinataire, souvent l’assureur ou la banque si l’offre est adossée à un crédit. Dans votre courrier, indiquez vos coordonnées, le numéro du contrat, la date souhaitée et votre demande explicite. Ce modèle simple évite les ambiguïtés et facilite la réception du dossier.
Il est conseillé d’envoyer la lettre en recommandé avec accusé de réception, puis de conserver une copie du courrier et de la preuve d’envoi. Ainsi, vous pouvez informer l’organisme sans perdre de trace si un litige apparaît plus tard.
- Identité complète et coordonnées du souscripteur.
- Numéro de contrat et référence du dossier.
- Date souhaitée de fin de garantie.
- Demande claire de résiliation et signature.
Modèle de lettre : « Je vous informe de ma demande de résiliation du contrat n° XXX à compter du XX/XX/2026. Merci de me confirmer la réception et la prise en compte de ce courrier. »
Les mentions indispensables dans le courrier
Une lettre efficace contient votre identité, votre adresse, le numéro de contrat, la date souhaitée et une demande nette adressée à l’assureur. Le modèle doit rester sobre, sans justification inutile. Pensez aussi à conserver une copie signée et la preuve de réception, car elle sécurise votre dossier en cas de contestation.
Si vous avez un doute, relisez la formule avant envoi : elle doit être simple, datée et sans ambiguïté.
Le bon envoi pour éviter un refus
Envoyer le courrier en recommandé permet de dater la demande et de prouver sa bonne transmission. Si la banque intervient dans le dossier, informez-la aussi selon les indications du contrat. L’adresse du service compétent figure en principe sur les documents contractuels ou dans l’espace client. Gardez enfin un double du courrier et le récépissé postal.
Ce suivi évite bien des discussions inutiles au moment de la réception.
Après la rupture, ce qu’il faut vérifier pour les proches
Une fois la couverture arrêtée, l’héritier ne bénéficie plus du capital prévu par le contrat. La prévoyance associée peut donc disparaître, ce qui change la protection de la famille. Il faut aussi vérifier que le prélèvement s’arrête bien au jour annoncé, surtout si la date de fin tombe en fin de mois. Dans certains cas, monsieur Dupont découvre un dernier débit alors que la demande avait déjà été envoyée.
Le risque principal est simple : croire que tout est clos alors qu’un prélèvement continue ou qu’un autre contrat reste actif. L’usage veut donc qu’on contrôle la dernière échéance et qu’on conserve tous les justificatifs.
| Point à vérifier | Effet attendu |
|---|---|
| Fin du contrat | Couverture stoppée |
| Prélèvement | Arrêté à la bonne date |
| Notification | Confirmation écrite reçue |
Pour un héritier, cette vérification est essentielle : elle évite de compter sur une assurance qui n’existe plus. C’est aussi le moment de revoir si un autre contrat de prévoyance, d’obsèque, de crédit ou de collectif doit être maintenu.
FAQ – Questions fréquentes sur la résiliation d’une assurance décès
Comment résilier une assurance décès sans erreur ?
Vérifiez le contrat, la date d’échéance et le délai de préavis, puis envoyez une lettre claire à l’assureur.
Peut-on résilier avant l’échéance annuelle ?
Oui, dans certains cas prévus par la loi ou le contrat, mais ce n’est pas automatique.
Faut-il envoyer une lettre recommandée ?
Oui, c’est le moyen le plus sûr pour prouver l’envoi et la réception du courrier.
Que faire si l’assureur ne répond pas ?
Conservez vos preuves, relancez par écrit et vérifiez la réception de votre demande.
Quelle différence avec une assurance obsèques ?
L’assurance obsèque sert surtout à financer les frais funéraires, alors que la prévoyance décès protège plus largement les proches.
La résiliation change-t-elle quelque chose pour l’héritier ?
Oui, car l’héritier ne pourra plus compter sur le capital prévu au décès par ce contrat.