
Assurance des appareils auditifs : garanties et recours
 Henri
•
21 octobre 2026
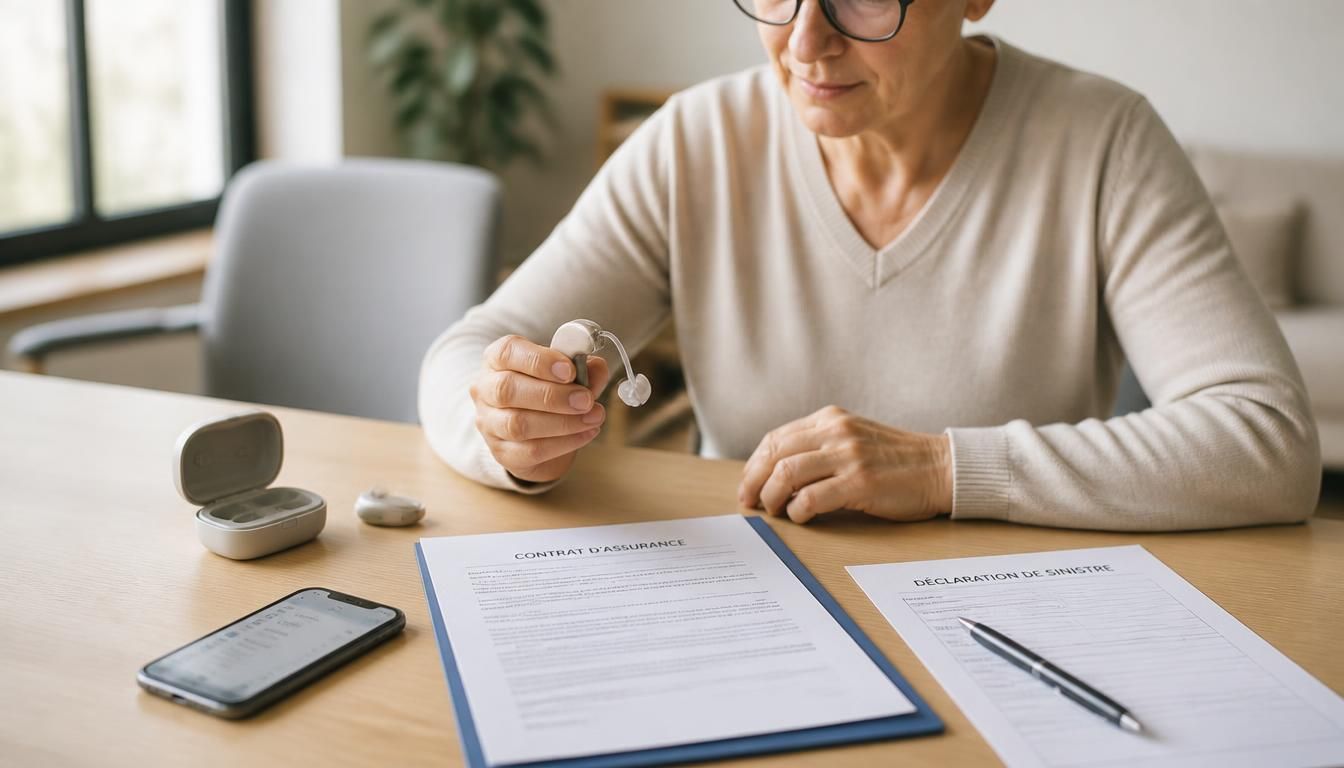
Quand vous devez protéger des aides auditives, chaque détail compte : une chute dans un lavabo, une poche ouverte dans le métro ou une simple erreur de rangement peuvent vite coûter cher. L’assurance pour appareils auditifs constitue une solution de protection pensée pour limiter ces risques et clarifier ce qui relève de la garantie, du remboursement ou d’une couverture dédiée. Elle permet de mieux anticiper les imprévus, de sécuriser votre budget et de choisir sereinement entre plusieurs options. Un devis aide aussi à comparer les solutions sans se perdre dans le jargon.
Protection des appareils auditifs
- La garantie constructeur couvre les défauts de fabrication et certaines pannes, tandis que le remboursement santé finance l’achat initial.
- Une garantie commerciale dure souvent autour de quatre ans, mais elle exclut généralement l’usure normale et les chutes.
- En cas de perte, vol ou casse, l’assurance peut couvrir l’incident si la déclaration, la facture et le numéro de série sont fournis.
Comprendre la différence entre garantie, remboursement et protection
La garantie, le remboursement et l’assurance n’ont pas le même rôle pour un appareil auditif, et c’est souvent là que la confusion commence. La garantie constructeur protège surtout contre un défaut de fabrication, tandis que le remboursement de santé concerne l’achat initial et dépend de la Sécurité sociale et de la mutuelle. L’assurance dédiée ajoute une couche de couverture pour les incidents du quotidien, comme la casse ou la perte. Si vous comparez au moment de l’achat, demandez aussi à l’audioprothésiste ce qui reste à votre charge et ce qui est déjà inclus. Pour approfondir ce sujet, consultez notre guide sur deduction impot mutuelle obligatoire.
| Dispositif | Ce qu’il couvre |
|---|---|
| Garantie constructeur | Défaut, panne d’origine, remplacement ou réparation selon les conditions |
| Remboursement santé | Une partie du prix d’achat via l’Assurance Maladie et la mutuelle |
| Assurance dédiée | Perte, vol, casse, humidité ou incident accidentel selon le contrat |
Un appareil peut donc être garanti sans être protégé par une assurance, et un remboursement ne remplace pas une couverture contre les accidents. En pratique, la garantie constructeur rassure après l’achat, la mutuelle intervient sur la prise en charge financière, et l’assurance complète le dispositif quand le quotidien devient imprévisible. Cette distinction est utile dès le devis, car elle évite de croire qu’une solution couvre tout. Pour votre santé et votre budget, mieux vaut rappeler que chaque mécanisme répond à un besoin différent, même si l’audioprothésiste les présente parfois ensemble.
Ce que couvre vraiment la garantie de base
La garantie de base protège surtout contre un vice de fabrication ou un dysfonctionnement anormal observé après l’achat. Elle s’applique généralement sur l’appareil auditif lui-même, parfois sur certains accessoires, mais elle ne couvre pas l’usure normale ni les maladresses du quotidien. Le constructeur fixe ses conditions, et l’audioprothésiste remet souvent un document utile à conserver. Dans un cas simple, si le son devient défaillant sans choc ni mauvaise utilisation, la réparation peut entrer dans le cadre prévu. En revanche, une casse liée à une chute reste souvent hors périmètre.
Ce que le remboursement ne remplace pas
Le remboursement de santé réduit le coût d’achat, mais il ne protège pas contre les incidents qui surviennent après la mise en charge de l’appareil. La mutuel ou la complémentaire intervient sur la facture, pas sur le risque de vol ou de panne accidentelle. C’est pourquoi un appareil auditif peut être bien remboursé et malgré tout exposé à des frais imprévus. Si vous avez déjà connu un remplacement de prothèse, vous savez qu’un incident banal peut vite devenir coûteux. Voilà pourquoi il faut distinguer la logique financière du remboursement et la logique pratique de la protection.
Quand une protection supplémentaire devient utile
Une protection supplémentaire devient utile dès que l’usage est quotidien, que le matériel est porté longtemps ou que votre environnement augmente les risques. Si vous voyagez souvent, si vous transpirez beaucoup ou si vous avez déjà eu un problème, l’assurance apporte une solution plus souple. Elle rassure aussi quand le centre d’audioprothèse rappelle qu’un incident n’entre pas dans la garantie. Dans cette logique, la couverture complémentaire sert à limiter les mauvaises surprises et à protéger un achat souvent essentiel à la vie sociale.
Les garanties et pannes à connaître avant de s’équiper
Avant l’achat, il faut regarder les garanties avec attention, car elles changent selon le constructeur et le modèle d’appareil auditif. La plupart des offres annoncent une garantie commerciale de plusieurs années, souvent autour de quatre ans, mais ce n’est pas une règle légalement uniforme. Cette durée rassure, sans pour autant couvrir tous les cas de panne. Un audioprothésiste sérieux explique en général la différence entre réparation, remplacement et prise en charge partielle. Si vous conservez les documents, vous gagnez du temps le jour où un problème apparaît.
- La panne électronique peut être prise en charge si elle résulte d’un défaut couvert par la garantie constructeur.
- La casse due à une chute est souvent exclue, sauf assurance ou extension spécifique.
- L’oxydation liée à l’humidité dépend des conditions prévues dans le contrat et du respect des consignes d’entretien.
Le point clé, c’est la distinction entre défaut de fabrication, usure normale et vice caché. Le défaut apparaît tôt et relève souvent du constructeur ; l’usure normale concerne l’usage courant ; le vice caché, lui, peut ouvrir un recours légal si le problème existait sans être visible à l’achat. Dans tous les cas, gardez facture, notice et bon de prise en charge. Si une réparation est refusée, le centre d’audioprothèse peut vous rappeler les démarches utiles, surtout quand un remplacement devient nécessaire.
La durée de garantie expliquée simplement
La garantie d’un appareil auditif dure souvent plusieurs années, mais sa durée dépend du vendeur, du constructeur et des conditions d’achat. Beaucoup d’utilisateurs retiennent quatre ans, car cette durée revient fréquemment, sans être automatiquement identique partout. La garantie couvre surtout les anomalies techniques constatées dans un usage normal. Elle ne transforme pas l’appareil en objet invulnérable. Si vous achetez une prothèse plus haut de gamme, lisez bien les limites, car le niveau de protection peut rester identique malgré un prix plus élevé.
Panne, défaut ou vice caché : comment faire la différence
Une panne survient quand l’appareil auditif cesse de fonctionner sans cause extérieure évidente. Un défaut de fabrication, lui, est lié à la conception ou à l’assemblage et peut apparaître rapidement après l’achat. Le vice caché est plus délicat : il était présent avant la vente, mais invisible au moment où vous avez reçu la prothèse. Dans ce cas, le cadre légal peut aider, à condition de conserver les preuves utiles. Le bon réflexe consiste à décrire précisément le problème, sans modifier l’appareil avant le diagnostic.
Les bons réflexes en cas de réparation ou de remplacement
En cas de réparation, contactez rapidement l’audioprothésiste qui a suivi l’achat et demandez un écrit sur le problème constaté. Si le constructeur doit intervenir, gardez le numéro de série, la facture et le document de garantie. Pour un remplacement, vérifiez si la prise en charge est totale ou partielle, car un problème peut être couvert sans que la prothèse soit remplacée à l’identique. Conservez aussi les échanges datés, car ils simplifient le suivi et évitent les malentendus.
Que faire en cas de perte, de vol ou de casse ?
La perte, le vol et la casse d’un appareil auditif demandent une réaction rapide, car chaque heure compte pour votre oreille et pour votre dossier. Une assurance peut prévoir une couverture adaptée, mais elle exige presque toujours une déclaration claire et des justificatifs. Si vous perdez l’appareil dans les transports, si vous le faites tomber au sol ou si vous constatez un vol, notez immédiatement les circonstances. Ce réflexe aide à distinguer la simple perte du vol, surtout quand il faut ensuite demander un remplacement.
- Vérifiez le dernier endroit où vous avez manipulé l’appareil et cherchez autour de vous avant de conclure à une perte.
- En cas de vol, faites une déclaration rapide auprès des autorités compétentes et gardez une copie.
- Prévenez votre assurance et votre audioprothésiste dès que possible pour lancer la procédure.
- Rassemblez facture, numéro de série et contrat afin d’accélérer le remplacement.
Dans le quotidien, les incidents arrivent souvent après une chute, un passage sous la pluie ou un oubli dans une poche. L’humidité peut abîmer l’électronique, et un appareil auditif qui tombe dans l’eau n’a pas toujours la même issue qu’un simple choc. La franchise prévue au contrat peut aussi influencer le montant final. Si vous voulez éviter de perdre à nouveau un appareil auditif, adoptez un rituel simple : rangement systématique, contrôle avant de quitter une pièce et transport dans un étui fermé.
Les premières démarches à faire sans attendre
Après un sinistre, commencez par sécuriser la zone et vérifier si l’appareil auditif est encore récupérable. Si le vol est avéré, la déclaration doit être faite rapidement, car certains contrats imposent un délai court. Prévenez ensuite l’assurance et demandez la liste des pièces à fournir. Plus votre dossier est précis, plus le remplacement peut être étudié vite. Une aide de l’audioprothésiste est souvent utile pour identifier le modèle exact et préparer les justificatifs.
Les preuves à réunir pour accélérer la prise en charge
La preuve d’achat, la carte de garantie, le numéro de série et le contrat sont les documents les plus utiles. En cas de vol, gardez aussi la déclaration officielle, car elle permet de distinguer un vol d’une simple perte. Si l’appareil auditif a été cassé, prenez des photos avant toute réparation. Ces éléments permettent à l’assurance d’évaluer le dossier sans retard inutile. Pensez également à conserver les échanges par e-mail, car ils prouvent la chronologie du sinistre.
Comment limiter le risque de nouvel incident
Pour limiter un nouvel incident, rangez toujours l’appareil auditif dans un boîtier sec et stable. Évitez de le poser près d’un lavabo, d’une table encombrée ou d’un manteau ouvert. Si vous bougez beaucoup, prenez l’habitude de vérifier l’oreille avant de partir. Une petite routine quotidienne réduit fortement les oublis et les chutes. Cette discipline vaut autant pour le vol que pour la perte, car un objet bien rangé se retrouve plus facilement.
Choisir la bonne protection selon votre profil
Le bon choix dépend du niveau de risque, du prix de l’appareil auditif et de votre besoin de tranquillité. Une assurance ou une extension de garantie n’a pas la même utilité pour un utilisateur très prudent que pour une personne souvent en déplacement. Avant de souscrire, comparez la garantie, la franchise et la valeur réelle de l’équipement. Si votre mutuel couvre déjà une grande partie de l’achat, la protection supplémentaire peut être moins urgente. En revanche, pour un appareil auditif plus coûteux, la solution mérite d’être étudiée avec soin.
| Profil | Protection conseillée |
|---|---|
| Usage calme à domicile | Garantie de base et vérification du remboursement santé |
| Déplacements fréquents | Assurance ou extension avec prise en charge du vol et de la perte |
| Équipement haut de gamme | Protection renforcée pour assurer le remplacement en cas d’incident |
Un audioprothésiste peut vous aider à personnaliser la solution selon votre usage, surtout si l’achat est récent et que vous hésitez entre plusieurs niveaux de protection. Le partenaire du centre peut parfois proposer une extension, mais il faut lire chaque clause avec attention. Le mot-clé est simple : assurer sans surpayer. Si la couverture proposée ne change presque rien à votre reste à charge, elle peut être superflue. À l’inverse, quand le remplacement coûterait plusieurs centaines d’euros, la protection devient plus pertinente.
Les critères qui comptent vraiment avant de souscrire
Regardez d’abord les exclusions, puis la franchise, puis les plafonds d’indemnisation. Vérifiez aussi si la garantie couvre le vol, la casse et l’oxydation, car toutes les offres ne protègent pas de la même façon. Un devis détaillé permet de comparer sans se laisser impressionner par un prix bas. Enfin, assurez-vous que le contrat précise bien les délais de déclaration et les pièces à fournir. Ces critères comptent plus qu’un simple argument commercial.
Quand une extension suffit et quand elle ne suffit plus
Une extension de garantie suffit souvent si votre appareil auditif est récent, peu exposé aux risques et déjà bien remboursé par la santé. Elle devient moins adaptée si vous craignez la perte, le vol ou la casse dans la vie quotidienne. Dans ce cas, une assurance plus complète peut mieux protéger votre budget. La bonne question n’est pas seulement “combien ça coûte ?”, mais “quel incident me coûterait le plus cher ?”. Cette logique aide à assurer l’essentiel sans multiplier les options.
Comment personnaliser sa protection sans surpayer
Pour personnaliser votre protection, partez de votre usage réel, pas d’une formule standard. Si vous vivez seul, voyagez peu et manipulez peu votre appareil auditif, une couverture minimale peut suffire. Si vous êtes actif, souvent en déplacement ou équipé d’une prothèse plus onéreuse, une solution plus large se justifie mieux. Comparez toujours le coût annuel avec le risque de remplacement. En 2026, la meilleure stratégie reste souvent celle qui équilibre sérénité, franchise raisonnable et protection adaptée.
FAQ – Questions fréquentes sur la protection des aides auditives
La garantie suffit-elle pour un appareil auditif ?
La garantie protège surtout contre un défaut ou une panne d’origine, mais elle ne couvre pas forcément la casse, le vol ou la perte.
L’assurance est-elle obligatoire ?
Non, l’assurance n’est pas obligatoire au sens légal, mais elle peut être utile selon la valeur de l’appareil et votre usage.
Que faire en cas de perte ou de vol ?
Prévenez rapidement l’audioprothésiste, vérifiez votre contrat, rassemblez les preuves et faites la déclaration nécessaire en cas de vol.
Le remboursement de la mutuelle couvre-t-il tout ?
Non, le remboursement de la mutuelle réduit le reste à charge, mais il ne remplace pas une protection contre les incidents après l’achat.
Faut-il demander un devis avant de choisir une protection ?
Oui, un devis aide à comparer la franchise, la couverture et le coût global avant de décider.
Qui contacter en premier : l’audioprothésiste ou l’assurance ?
Contactez d’abord l’audioprothésiste pour identifier le problème, puis l’assurance pour lancer la procédure de prise en charge.

Vous aimerez aussi
 Assurance

 Assurance
 Assurance
 Assurance