
Assurance déménagement : couverture et démarches utiles
 Henri
•
27 octobre 2026
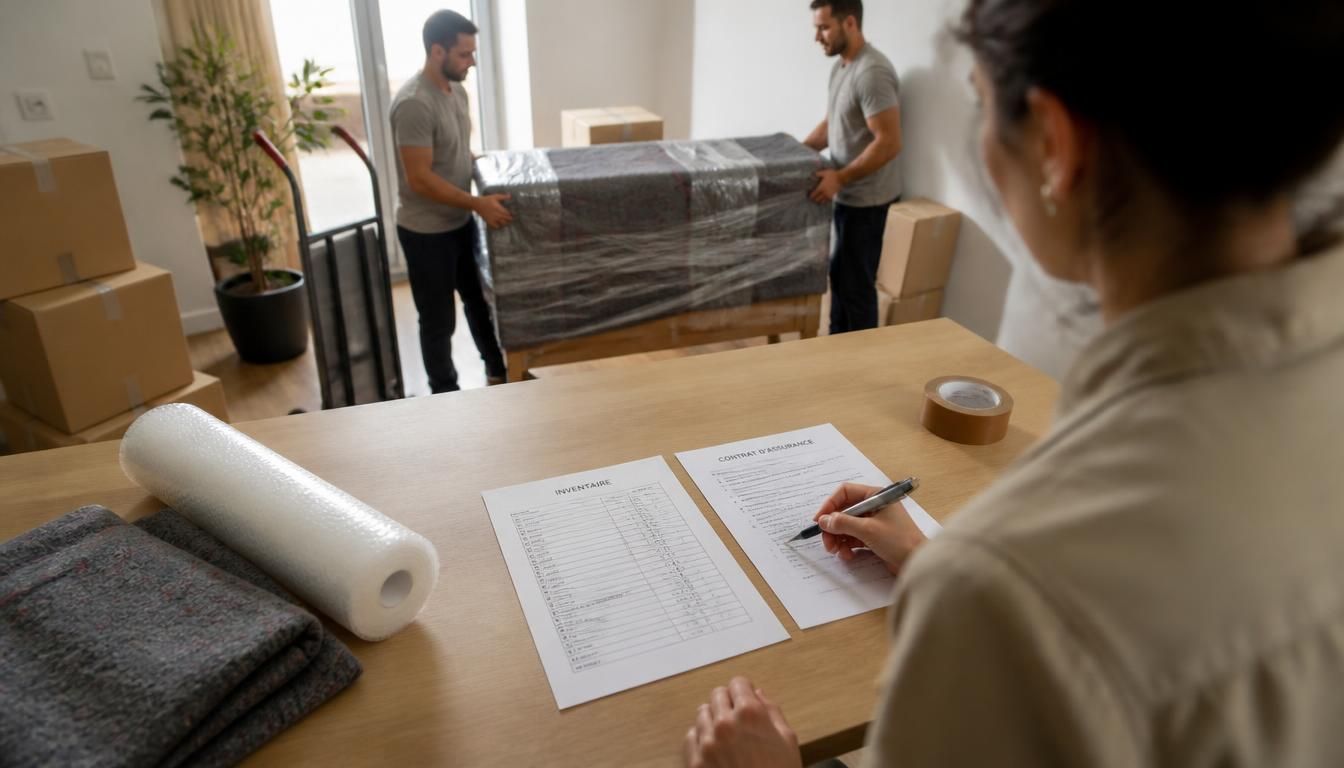
Un déménagement bouscule toujours un peu les repères, surtout quand il faut protéger ses affaires sans perdre de temps. L’assurance pour un déménagement représente justement le filet de sécurité qui aide à passer de l’ancien logement au nouveau sans rupture de couverture. Elle clarifie ce qui reste protégé, ce qui doit être signalé et les démarches à faire auprès de l’assureur. Bien gérée, elle permet d’éviter un trou dans la protection, de sécuriser vos biens et d’aborder le changement d’adresse avec plus de sérénité.
Assurance déménagement et couverture
- L’assurance habitation suit souvent le logement pendant un déménagement, mais elle doit être ajustée entre l’ancien et le nouveau domicile. L’assureur peut demander une adresse mise à jour, une attestation et un délai précis pour valider la transition.
- Pendant la transition, certains biens transportés, la responsabilité civile et les dommages survenus avant la remise des clés peuvent rester couverts. Si le contrat le prévoit, un incident ponctuel pendant le trajet peut aussi entrer dans la garantie.
- Le contrat peut être transféré si le nouveau logement reste proche et que les garanties conviennent encore. La résiliation devient préférable si le logement change fortement, si le risque évolue ou si le bailleur exige une autre couverture.
- Les garanties à vérifier concernent le vol, la casse, les dégâts au logement ou aux parties communes, ainsi que les exclusions liées à un emballage insuffisant ou à une déclaration tardive. Les preuves de valeur, comme les factures et photos, facilitent l’indemnisation en cas de sinistre.
Comprendre la couverture pendant un changement de logement
Pendant un déménagement, l’assurance habitation suit souvent le logement, mais pas toujours sans ajustement. Entre l’ancien logement et le nouveau, le contrat doit rester cohérent pour couvrir les biens, la responsabilité et les risques liés au trajet. L’assureur peut demander une attestation, une adresse mise à jour et un délai précis pour valider la transition. Si vous changez de logement, le contrat doit rester lisible du premier au dernier jour. L’important est d’informer l’assureur avant le départ, afin que l’assurance continue à couvrir la période de déménagement sans surprise. Pour aller plus loin, lisez assurance vol.
Quatre points changent souvent pendant la transition : l’adresse, la valeur des biens, la configuration du logement et la garantie applicable. Un ancien contrat peut rester valable quelques jours, puis être adapté au nouveau logement. Dans certains cas, l’assureur demande une attestation rééditée pour confirmer la continuité. Ce passage ne doit pas rester flou : une assurance bien suivie évite un vide de couverture entre deux clés, surtout si un sinistre survient le jour du départ.
Ce qui reste protégé pendant la transition
La couverture peut rester active sur certains biens transportés, sur la responsabilité civile et sur les dommages survenus dans l’ancien logement avant la remise des clés. Si le contrat prévoit une garantie adaptée, il peut aussi couvrir un incident ponctuel pendant le trajet. L’assureur vérifie alors la date du déménagement, le type de logement et les conditions du contrat. Dans la pratique, une assurance habitation bien paramétrée protège surtout la continuité, pas l’improvisation.
Ce qui change au moment du départ
Le départ modifie l’adresse assurée, la valeur déclarée et parfois le niveau de garantie. Le nouveau logement peut exiger un avenant, tandis que l’ancien logement doit être fermé administrativement. Si vous oubliez d’informer votre assureur, la couverture peut devenir moins claire. Ce changement se joue souvent en quelques jours, mais le délai exact dépend du contrat. Une attestation à jour aide à prouver que l’assurance reste active pendant le déménagement.
Transférer, ajuster ou résilier son contrat sans se tromper
Le transfert du contrat est souvent la solution la plus simple quand le nouveau logement reste proche du précédent et que les garanties conviennent encore. L’assureur met alors à jour l’adresse, ajuste la surface ou la valeur des biens et conserve la continuité du contrat. À l’inverse, la résiliation devient utile si le logement change fortement, si le motif du départ impose une nouvelle formule ou si le bailleur demande une couverture différente. Dans les deux cas, prévenir l’assureur rapidement évite une résiliation mal calée ou un transfert incomplet.
| Option | Quand la choisir |
|---|---|
| Transfert | Logement proche, garanties adaptées, changement simple |
| Résiliation | Contrat inadapté, nouveau profil de risque, besoin de repartir à zéro |
Pour agir sans erreur, commencez par informer l’assureur, puis demandez un avenant ou une résiliation selon le cas. Le contrat doit être relu avant toute signature, surtout si le bailleur exige une preuve de couverture. Un transfert bien préparé évite une double assurance, tandis qu’une résiliation claire évite de payer pour un ancien logement déjà quitté. En complément, découvrez assurance pour les résiliés non paiement.
Quand le transfert du contrat est la solution la plus simple
Le transfert convient quand l’assurance habitation peut suivre le changement sans refonte complète. Si vous gardez un logement de même type, l’assureur peut simplement adapter le contrat à la nouvelle adresse. Cette solution est pratique pour un déménagement rapide, car elle limite les formalités et conserve les garanties utiles. Elle reste pertinente lorsque le nouveau logement présente un risque comparable et que la couverture initiale reste cohérente.
Dans quels cas la résiliation devient préférable
La résiliation devient préférable si le contrat ne correspond plus à votre situation ou si le nouveau logement change fortement la nature du risque. Un appartement plus grand, une maison ou un départ à l’étranger peuvent justifier une nouvelle formule. L’assureur examine alors le changement, le délai de préavis et le motif déclaré. Résilier permet parfois d’ajuster l’assurance plus finement, plutôt que de conserver une couverture mal calibrée. Vous pourriez également être intéressé par resilier une assurance deces.
Les garanties à vérifier pour protéger ses biens et sa responsabilité
Les garanties à vérifier sont celles qui protègent les biens, la responsabilité et les dommages liés au mouvement des objets. Une assurance habitation peut couvrir le vol, la casse et certains dégâts, mais pas tous les cas. Il faut prendre le temps d’assurer la valeur déclarée des meubles, des appareils et des objets fragiles. Si un problème survient pendant le déménagement, l’indemnisation dépend souvent de la force majeure, des preuves conservées et des exclusions du contrat. La bonne garantie se lit toujours avant le jour J.
- Le vol pendant le transport ou dans un local temporaire.
- La casse d’un bien fragile lors de la manutention.
- Les dégâts causés au logement ou aux parties communes.
- Les exclusions liées à un emballage insuffisant ou à une déclaration tardive.
Les biens fragiles et les objets de valeur
Les biens fragiles demandent une attention particulière, car la garantie ne couvre pas toujours un emballage négligé. Un téléviseur, un miroir ou une œuvre encadrée peuvent subir un choc en quelques secondes. L’assurance habitation peut couvrir la casse si les conditions sont respectées, mais la valeur doit être prouvée. Conservez les factures, photos et descriptions détaillées : en cas de vol ou de détérioration, ces éléments facilitent l’indemnisation.
Les dommages causés au logement ou aux parties communes
La responsabilité peut être engagée si un meuble abîme une cage d’escalier, un ascenseur ou un mur. Dans ce cas, la garantie de responsabilité civile intervient souvent, selon le contrat. Un déménagement dans un immeuble ancien ou dans un logement étroit augmente parfois le risque. Si un sinistre touche les parties communes, il faut prévenir rapidement l’assureur et fournir les preuves du dommage. La couverture dépend alors des clauses prévues.
Quand une protection complémentaire devient utile
Une protection complémentaire devient utile quand l’assurance de base ne suffit pas à couvrir le niveau de risque réel. Certaines sociétés de déménagement proposent un service additionnel pour mieux protéger les biens, le véhicule ou la manutention. Cette option peut aussi rassurer quand la valeur transportée est élevée ou quand l’aide mobilisée est importante. Avant de souscrire, il faut évaluer si l’assurance habituelle couvre déjà le cas envisagé. Si ce n’est pas le cas, une option complémentaire peut assurer une meilleure prise en charge.
- Vous transportez beaucoup de biens fragiles.
- La société de déménagement gère un trajet long ou complexe.
- Le véhicule utilisé expose davantage les objets aux chocs.
- Vous avez besoin d’un service d’aide renforcé pour sécuriser le transport.
Pour décider, comparez la valeur des biens, le moyen de transport et le niveau de responsabilité prévu. Une option complémentaire n’est pas toujours nécessaire, mais elle devient logique si la couverture standard laisse un angle mort. Dans ce cas, souscrire une aide supplémentaire peut éviter un reste à charge important.
Les situations où une option complémentaire est pertinente
L’option complémentaire est pertinente quand le déménagement implique un volume élevé, des objets rares ou un véhicule de location. Elle peut aussi aider si la société de déménagement n’inclut qu’une protection minimale. Dans un grand appartement, la manutention multiplie les risques de choc. Si votre assurance habituelle ne couvre pas bien le transport, souscrire une formule additionnelle devient un moyen simple de mieux protéger vos biens.
Les profils qui ont le plus intérêt à la demander
Les familles, les étudiants avec matériel informatique, les seniors et les indépendants ont souvent intérêt à valuer cette option. Une société qui transporte du matériel professionnel peut aussi y gagner. Plus la valeur est concentrée dans peu d’objets, plus la prudence s’impose. Cette protection peut couvrir un cas de casse ou de vol, là où une formule standard resterait limitée. L’idée est simple : adapter la couverture au risque réel.
Préparer les démarches avant, pendant et après le départ
Préparer les démarches d’assurance avant un déménagement évite les oublis de dernière minute. Il faut informer l’assureur, vérifier l’adresse, demander une attestation et ajuster le contrat si nécessaire. Le bon délai dépend du service choisi, mais mieux vaut agir quelques jours avant le départ. Une société de déménagement peut parfois demander un commentaire écrit sur les biens sensibles, surtout si le contrat prévoit une déclaration particulière. En gardant une trace écrite, vous facilitez la suite et vous sécurisez la couverture.
| Étape | Démarche à faire |
|---|---|
| Avant | Informer l’assureur et préparer les documents |
| Pendant | Conserver l’attestation et suivre le contrat |
| Après | Vérifier l’adresse et ajuster la couverture |
Les documents utiles sont l’attestation, un justificatif d’adresse, l’inventaire des biens et, si besoin, la preuve de valeur. L’ancien contrat doit être relu avant le départ pour éviter une résiliation mal synchronisée. Si le transfert est retenu, l’assureur peut éditer un avenant. Si une nouvelle souscription est nécessaire, il faut comparer les garanties sans attendre le dernier jour.
Les documents à réunir avant de contacter l’assureur
Avant de contacter l’assureur, rassemblez quatre pièces : l’attestation actuelle, un justificatif de la nouvelle adresse, l’inventaire des biens et les factures des objets de valeur. Ces éléments accélèrent l’étude du contrat et évitent des échanges inutiles. Si la société de déménagement demande une preuve supplémentaire, gardez-la aussi. Un dossier complet permet d’ajuster plus vite l’assurance et de limiter les allers-retours administratifs.
Le bon timing pour éviter toute rupture de couverture
Le bon timing consiste à informer l’assureur avant le jour du départ, puis à vérifier la mise à jour après l’installation. Un délai trop court peut créer une zone grise entre l’ancien et le nouveau logement. En pratique, mieux vaut prévoir quelques jours de marge, surtout si l’attestation doit être rééditée. Ce rythme simple protège la continuité du contrat et réduit le risque d’oubli.
Éviter les mauvaises surprises et choisir la bonne couverture
Éviter les mauvaises surprises passe par une lecture attentive de l’assurance habitation et de ses limites. L’indemnisation dépend souvent des preuves, de la durée de conservation des justificatifs et du respect du contrat. Un vol dans un logement temporaire, une casse pendant la manutention ou un dégât dans les parties communes peuvent être couverts, mais pas automatiquement. Il faut adapter la couverture, ajuster les garanties et garder l’attestation à portée de main. La bonne assurance reste celle qui correspond à votre valeur transportée et à votre niveau de risque.
- Relire les exclusions avant le jour du départ.
- Conserver les preuves de valeur et les photos des biens.
- Déclarer rapidement tout sinistre à l’assureur.
- Vérifier que la responsabilité et le vol sont bien pris en compte.
Les sinistres fréquents concernent la casse d’un meuble, le vol d’un carton ou une détérioration dans le nouveau logement. Si un problème survient, la résiliation ou l’adaptation du contrat ne doivent pas être improvisées. Une bonne préparation aide à rester couvert et à obtenir une indemnisation plus fluide. En matière d’assurance habitation, la prudence vaut toujours mieux qu’une correction tardive.
Les réflexes utiles pour limiter un litige
Les réflexes utiles sont simples : déclarer les biens, photographier l’état initial, conserver les factures et respecter les délais. En cas de vol ou de casse, ces preuves soutiennent la demande d’indemnisation. Si la responsabilité d’un tiers est engagée, notez les circonstances du dommage. Ce suivi rigoureux évite bien des contestations et renforce la solidité du dossier.
Les critères simples pour comparer les solutions
Pour comparer les solutions, regardez la valeur couverte, la durée de protection, les exclusions et la clarté de l’attestation. Une assurance peut sembler attractive mais rester insuffisante si le vol n’est pas bien pris en charge. Comparez aussi la souplesse de résiliation et la possibilité d’adapter le contrat au nouveau logement. Le meilleur choix est celui qui protège sans complexifier votre déménagement.
FAQ – Questions fréquentes sur la couverture pendant un changement de logement
Faut-il prévenir son assureur avant un déménagement
Oui, il faut informer son assureur avant le déménagement pour mettre à jour le contrat et éviter une rupture de couverture. Cette démarche permet aussi de vérifier l’adresse, l’attestation et les garanties liées à l’ancien et au nouveau logement.
Peut-on garder le même contrat après un changement d’adresse
Oui, le même contrat peut souvent être conservé si l’assurance habitation reste adaptée au nouveau logement. L’assureur peut alors proposer un transfert, un avenant ou une résiliation selon la situation. Pour approfondir ce sujet, consultez notre guide sur assurance habitation résilié.
Que couvre l’assurance en cas de vol pendant le déménagement
L’assurance peut couvrir un vol pendant le déménagement si le contrat le prévoit et si les conditions sont respectées. L’indemnisation dépend des preuves, de la déclaration rapide et des exclusions prévues.
Quand demander une attestation pour le nouveau logement
Demandez l’attestation dès que le nouveau logement est confirmé, afin de l’avoir avant l’installation. Le délai dépend de l’assureur, mais mieux vaut anticiper pour éviter tout blocage administratif.
Une résiliation est-elle obligatoire si l’on change de ville
Non, une résiliation n’est pas toujours obligatoire quand on change de ville. Tout dépend du contrat, du nouveau logement et de l’avis de l’assureur. Un transfert peut parfois suffire.

Vous aimerez aussi
 Assurance

 Assurance
 Assurance
 Assurance